
การบริหารความเสี่ยง · 2025
หัวข้อในหมวดนี้3 หัวข้อ
นโยบายและแผนการบริหารความเสี่ยง
รายละเอียดนโยบายและแผน
นโยบายบริหารความเสี่ยง
บริษัท อิ๊กดราซิล กรุ๊ป จำกัด (มหาชน) ตระหนักและเล็งเห็นความสำคัญต่อการบริหารความเสี่ยงองค์กรที่ดีเพื่อขับเคลื่อนองค์กรให้มีการเติบโต และ ขยายธุรกิจอย่างมีเสถียรภาพ มีฐานะการเงินที่มั่นคงและสามารถสร้างผลตอบแทนให้แก่ผู้ถือหุ้นในระดับที่เหมาะสม ตลอดจน เพื่อเป็นการดำเนินตามหลักการกำกับดูแลกิจการที่ดี (Good Corporate Governance) รวมทั้งการถ่วงดุลอำนาจ (Check and Balance) ในภาวะการแข่งขันทางธุรกิจที่บริษัทฯ ต้องเผชิญอยู่ในปัจจุบัน ซึ่งเกิดการเปลี่ยนแปลงอยู่ตลอดเวลา ไม่ว่าจะเกิดจากปัจจัยภายนอกหรือปัจจัยภายใน อาจส่งผลกระทบต่อความสามารถในการบรรลุเป้าหมายและภารกิจหลักของบริษัทฯ ได้ โดยในเบื้องต้นได้มอบหมายให้คณะกรรมการบริหารความเสี่ยงและความยั่งยืนรับผิดชอบในการกำหนดนโยบายด้านการบริหารความเสี่ยงให้ครอบคลุมทั้งองค์กร กำกับดูแลให้มีระบบหรือกระบวนการบริหารจัดการความเสี่ยงเพื่อลดผลกระทบต่อธุรกิจของบริษัทอย่างเหมาะสม
นิยามความเสี่ยงและการบริหารความเสี่ยง
ความเสี่ยง (Risks) หมายถึง “โอกาส/เหตุการณ์ที่ไม่แน่นอนต่างๆ หรือสิ่งที่ทำให้แผนงานหรือการดำเนินการอยู่ ณ ปัจจุบันไม่บรรลุวัตถุประสงค์/เป้าหมายที่กำหนดไว้ โดยก่อให้เกิดผลกระทบเชิงลบต่อองค์กร ทั้งในแง่ของผลกระทบที่เป็นตัวเงินหรือผลกระทบที่มีต่อภาพลักษณ์และชื่อเสียงขององค์กร”
การบริหารความเสี่ยง (Risk Management) หมายถึง “กระบวนการที่ปฏิบัติโดยคณะกรรมการ ผู้บริหารและบุคลากรทุกคนในองค์กร เพื่อช่วยในการกำหนดกลยุทธ์และดำเนินงาน โดยกระบวนการบริหารความเสี่ยงได้รับการออกแบบเพื่อให้สามารถบ่งชี้เหตุการณ์ที่อาจเกิดขึ้นและมีผลกระทบต่อองค์กร และสามารถจัดการความเสี่ยงให้อยู่ในระดับที่องค์กรยอมรับ เพื่อให้ได้รับความมั่นใจอย่างสมเหตุสมผล ในการบรรลุวัตถุประสงค์ที่องค์กรกำหนดไว้”
วัตถุประสงค์ของการบริหารความเสี่ยง
1. เพื่อนำระบบการบริหารความเสี่ยงที่เป็นมาตรฐานสากลมาปฏิบัติใช้ในแนวทางเดียวกันทั่วทั้งองค์กร และกำหนดให้การบริหารความเสี่ยงเป็นส่วนหนึ่งในการตัดสินใจ การกำหนดกลยุทธ์ แผนงาน และการดำเนินงานของบริษัทฯ
2. เพื่อกำหนดมาตรการ และแนวทางบริหารจัดการความเสี่ยงที่เหลืออยู่ให้อยู่ในระดับที่ยอมรับได้ขององค์กร โดยพิจารณามาตรการที่จะลดโอกาส และ/หรือ ผลกระทบจากความเสี่ยงที่อาจจะเกิดขึ้นได้อย่างมีประสิทธิภาพ อันจะเป็น การผลักดันให้สามารถบรรลุวัตถุประสงค์ขององค์กรที่กำหนดไว้ ทั้งในระดับองค์กรและในระดับหน่วยงาน
3. เพื่อสามารถระบุความเสี่ยงหรือวิกฤตการณ์ที่ไม่คาดคิด และสามารถตอบสนองการลดความสูญเสีย หรือความเสียหายต่อองค์กรได้อย่างเหมาะสมและทันกาล
4. เพื่อให้คณะกรรมการบริหารความเสี่ยงและความยั่งยืน คณะกรรมการบริษัท ได้รับทราบข้อมูลความเสี่ยงที่สำคัญ แนวโน้มของความเสี่ยง และความเสี่ยงในภาพรวม ตลอดจนกำกับดูแลความเสี่ยง ได้อย่างมีประสิทธิภาพและประสิทธิผล
5. เพื่อให้ทุกส่วนงานมีหน้าที่ระบุ ประเมินและบริหารจัดการความเสี่ยงที่สำคัญๆ อย่างสมํ่าเสมอ รวมถึงกรณีที่มีเหตุการณ์ กิจกรรม กระบวนการ และ/หรือ โครงการที่สําคัญ หรือยังไม่เคยปฏิบัติ หรือการเปลี่ยนแปลงที่มีสาระสําคัญภายในองค์กร โดยคํานึงถึงระดับความเสี่ยงที่ยอมรับได้ และความสามารถที่จะปฏิบัติได้จริงด้วยต้นทุนที่เหมาะสม
6. เพื่อให้มีการสื่อสาร และถ่ายทอดความรู้การบริหารความเสี่ยงให้พนักงานอย่างสมํ่าเสมอ และพัฒนาพนักงานให้มีความเข้าใจ มีความตระหนักถึงการเป็นเจ้าของความเสี่ยง ตลอดจนมีการบริหารความเสี่ยงร่วมกันภายใต้งานที่รับผิดชอบ
7. เพื่อเป็นการดําเนินการตามหลักการกํากับดูแลกิจการที่ดี (Good Corporate Governance) และถ่วงดุลอํานาจ (Check and Balance) บริษัทฯ แบ่งแยกหน้าที่ด้านการบริหารความเสี่ยงออกจากงานด้านที่ก่อให้เกิดความเสี่ยง (Business Unit) เพื่อให้การจัดการด้านความเสี่ยงเป็นไปอย่างมีประสิทธิภาพ จึงเห็นควรให้บริษัทจัดตั้งคณะกรรมการบริหารความเสี่ยงและความยั่งยืน ซึ่งได้รับมอบหมายจากคณะกรรมการบริษัท เพื่อติดตามประเด็นความเสี่ยงและจัดการความเสี่ยงให้เป็นไปอย่างเหมาะสมและทันต่อเหตุการณ์
ระดับความเสี่ยงที่ยอมรับได้
ระดับความเสี่ยงที่ยอมรับได้ (Risk Appetite) คือ ระดับความเสี่ยงสูงสุดที่ยอมรับได้ในระดับองค์กร กำหนดขึ้นโดยฝ่ายบริหารภายใต้การกํากับดูแลของคณะกรรมการบริหารความเสี่ยงและความยั่งยืน และให้ใช้ประกอบการประเมินและบริหารความเสี่ยง โดยความเสี่ยงใดก็ตามที่ได้รับการวิเคราะห์และประเมินแล้วพบว่าอาจส่งผลกระทบต่อบริษัทฯ เกินกว่าระดับความเสี่ยงที่ยอมรับได้ให้หน่วยงานเจ้าของความเสี่ยงนั้นๆ จัดทําแผนปฏิบัติงานบริหารความเสี่ยง และรายงานต่อคณะกรรมการบริหารความเสี่ยงและความยั่งยืน
นโยบายการบริหารความเสี่ยง
บริษัทได้ตระหนักถึงความสำคัญและความจําเป็นที่ต้องนําระบบการบริหารความเสี่ยงตามมาตรฐานสากลมาใช้ในการบริหาร โดยมุ่งหวังให้บริษัทเป็นองค์กรสําคัญที่สร้างความพึงพอใจให้กับลูกค้า มีภาพลักษณ์ที่ดี และพัฒนาการดําเนินงานของบริษัทฯ ให้เป็นไปในแนวทางเดียวกันทั่วองค์กร จึงกําหนดนโยบายการบริหารความเสี่ยง ดังนี้
1. คณะกรรมการบริหารความเสี่ยงและความยั่งยืนมีหน้าที่พิจารณากําหนดนโยบายการบริหารความเสี่ยงทั้งภายนอกและภายในบริษัทฯ ให้มีความครอบคลุม และสอดคล้องกับกลยุทธ์และทิศทางของธุรกิจ ทั้งนี้ ต้องครอบคลุมความเสี่ยงอย่างน้อย 4 ประการ ดังนี้
(ก) ความเสี่ยงทางการเงิน (Financial Risk)
(ข) ความเสี่ยงด้านการดําเนินงาน (Operational Risk)
(ค) ความเสี่ยงด้านกลยุทธ์การดําเนินธุรกิจ (Strategic Risk)
(ง) ความเสี่ยงด้านการปฏิบัติตามกฎระเบียบ (Compliance Risk)
2. กําหนดให้การบริหารความเสี่ยงเป็นความรับผิดชอบของพนักงานในทุกระดับชั้นที่ต้องตระหนักถึงความเสี่ยงที่มีในการปฏิบัติงานในหน่วยงานของตนและองค์กร โดยให้ความสําคัญในการบริหารความเสี่ยงด้านต่างๆ ให้ได้รับการบริหารจัดการภายใต้การควบคุมภายในอย่างมีระบบ ให้อยู่ในระดับที่เพียงพอและเหมาะสม
3. ให้มีกระบวนการบริหารความเสี่ยงองค์กรที่เป็นไปตามมาตรฐานที่ดีตามแนวปฏิบัติสากล เพื่อให้เกิดการบริหารจัดการความเสี่ยงที่อาจส่งผลกระทบกับการดําเนินงานของบริษัทฯ อย่างมีประสิทธิภาพ เกิดการพัฒนาและมีการปฏิบัติงานด้านการบริหารความเสี่ยงทั่วทั้งองค์กรในทิศทางเดียวกัน โดยนําระบบการบริหารความเสี่ยงมาเป็นส่วนหนึ่งในการตัดสินใจ การวางแผนกลยุทธ์ แผนงาน และการดําเนินงานของบริษัทฯ รวมถึงการมุ่งเน้นให้บรรลุวัตถุประสงค์ เป้าหมาย วิสัยทัศน์ พันธกิจ กลยุทธ์ที่กําหนดไว้ เพื่อสร้างความเป็นเลิศในการปฏิบัติงานและสร้างความเชื่อมั่นของผู้เกี่ยวข้อง
4. มีการกําหนดแนวทางป้องกันและบรรเทาความเสี่ยงจากการดําเนินงานของบริษัทฯ เพื่อหลีกเลี่ยงความเสียหาย หรือความสูญเสียที่อาจจะเกิดขึ้น รวมถึงการติดตามและประเมินผลการบริหารความเสี่ยงอย่างสมํ่าเสมอ
5. ส่งเสริมและพัฒนาการนําระบบเทคโนโลยีสารสนเทศที่ทันสมัยมาใช้ในกระบวนการบริหารความเสี่ยงของบริษัทฯ และสนับสนุนให้บุคลากรทุกระดับสามารถเข้าถึงแหล่งข้อมูลข่าวสารการบริหารความเสี่ยงอย่างทั่วถึง ตลอดจนการจัดระบบการรายงานการบริหารความเสี่ยงให้คณะกรรมการบริหารความเสี่ยงและความยั่งยืนเป็นไปอย่างมีประสิทธิภาพ
ขั้นตอนการบริหารความเสี่ยง
แนวทางที่ได้มีการนำมาประยุกต์ใช้ในการประเมินความเสี่ยงองค์กรนี้ มาจากวิธีการประเมินความเสี่ยง (Risk Assessment) ที่เป็นไปตามมาตรฐานการบริหารความเสี่ยงองค์กรตามกรอบแนวคิด COSO (COSO Enterprise Risk Management Framework) ตามลำดับ ดังนี้
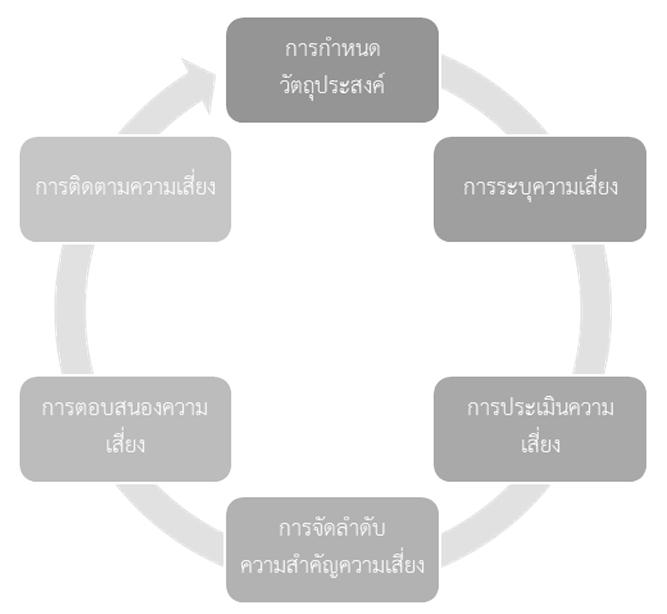
การกำหนดวัตถุประสงค์ (Objective Setting)
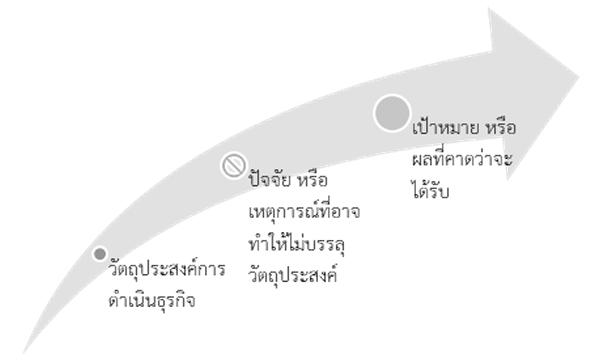
หากองค์กรไม่มีการกำหนดวัตถุประสงค์การดำเนินธุรกิจเป็นอันดับแรก อาจทำให้ผู้บริหาร และกลุ่มผู้ปฏิบัติงานไม่ทราบถึงเป้าหมาย หรือผลที่คาดว่าจะได้รับจากการดำเนินธุรกิจ และดำเนินงานในส่วนงานของตนเองได้
ดังนั้น การกำหนดวัตถุประสงค์จะมองควบคู่ไปกับเป้าหมาย หรือผลที่คาดว่าจะได้รับ ทำให้ช่วยในการมองเห็น และคาดการณ์ถึงปัจจัย หรือเหตุการณ์ที่อาจทำให้องค์กรไม่บรรลุวัตถุประสงค์ และเป้าหมายนั่นเอง
การระบุความเสี่ยง (Risk Identification)
วิธีการ และเทคนิคที่ได้นำมาประยุกต์ใช้ในขั้นตอนการระบุความเสี่ยง ประกอบด้วย
- การระดมสมองระหว่างส่วนงานที่เกี่ยวข้องกัน (Brainstorm)
- การวิเคราะห์ต้นตอของสาเหตุ (Root Cause Analysis)
- การวิเคราะห์ SWOT (SWOT Analysis)
- การค้นคว้าข้อมูล (Research) จากอุตสาหกรรมเดียวกัน เพื่อนำมาเปรียบเทียบ (Peer Comparison)
- การสัมภาษณ์ (Interview) คณะผู้บริหาร และบุคลากรระดับบริหารจัดการในสายงาน
การประเมินความเสี่ยง (Risk Assessment)
การให้คะแนนความเสี่ยง (Risk Scoring)
เมื่อองค์กรประเมินความเสี่ยง จะต้องดูใน 2 มิติด้วยกัน ได้แก่โอกาส (Likelihood) ที่ความเสี่ยงอาจเกิดขึ้น และผลกระทบ (Impact) ที่องค์กรจะได้รับ หากความเสี่ยงนั้นเกิดขึ้นจริง แล้วนำผลการประเมิน จากทั้ง 2 มิติมาคูณกัน ได้เป็นคะแนน (Risk Score) ที่จะสามารถบอกองค์กรได้ว่าความเสี่ยงนั้น หากเกิดขึ้นแล้ว มีระดับความรุนแรงมากน้อยเพียงใด "Risk Score = Likelihood x Impact"
เกณฑ์ที่ใช้ในการประเมินความเสี่ยง (Criteria for Risk Assessment)
เกณฑ์ที่ใช้ในการประเมินความเสี่ยง มีประโยชน์กับองค์กรตรงที่จะช่วยให้องค์กรสามารถประเมินความเสี่ยงได้อย่างมีหลักการ มีที่มาที่ไป และสามารถวัดค่า (Quantify) ได้จริง ไม่เป็นนามธรรม องค์กรต้องคำนึงถึงสิ่งดังต่อไปนี้ เวลากำหนดเกณฑ์
เกณฑ์ ระดับ หรือช่วงตรงกลาง (Mid-Range) ที่องค์กรสามารถรับความเสี่ยงได้ ไม่สูงเกินไป Mid-Range จะช่วยเตือนองค์กรได้ว่าโอกาสที่ความเสี่ยงจะเกิดขึ้น หรือผลกระทบที่องค์กรจะได้รับมาอยู่ใน Mid-Range แล้ว เพื่อกระตุ้นให้องค์กรเริ่มติดตาม และมีมาตรการตอบสนอง เพื่อไม่ให้ขึ้นไปสูงกว่านี้
ข้อมูลในอดีต (Historical Data) มีประโยชน์ต่อองค์กร โดยเป็นข้อมูลอ้างอิงได้ ว่าในอดีตถ้าความเสี่ยงเคยเกิดขึ้นมาแล้ว จะมีโอกาสอีกหรือไม่ที่จะเกิดขึ้นในอนาคต หรือเคยก่อให้เกิดผลกระทบมากน้อยเพียงใด องค์กรสามารถใช้ข้อมูลส่วนนี้ได้ เพื่อกำหนดเกณฑ์ที่จะใช้ประเมินความเสี่ยงในปัจจุบัน
การคาดการณ์ไปข้างหน้า (Forward Looking) หมายถึงว่าองค์กรคาดการณ์ว่าสถานการณ์จริงในอนาคต เช่น อีก 6 เดือนข้างหน้า อีก 1 ปีข้างหน้า จะเป็นอย่างไร การคาดการณ์ตามความเป็นจริง จะช่วยให้องค์กรไม่กำหนดเกณฑ์ที่เกินจากความเป็นจริง หรือสิ่งที่อยากให้เป็น ซึ่งอาจดีเกินไป
ทั้ง 3 ข้อนี้ สามารถนำมาเรียงลำดับ เป็นขั้นตอนการกำหนดเกณฑ์การประเมินความเสี่ยงได้ดังนี้
Mid Range + Historical Data + Forward Looking => Assessment Criteria
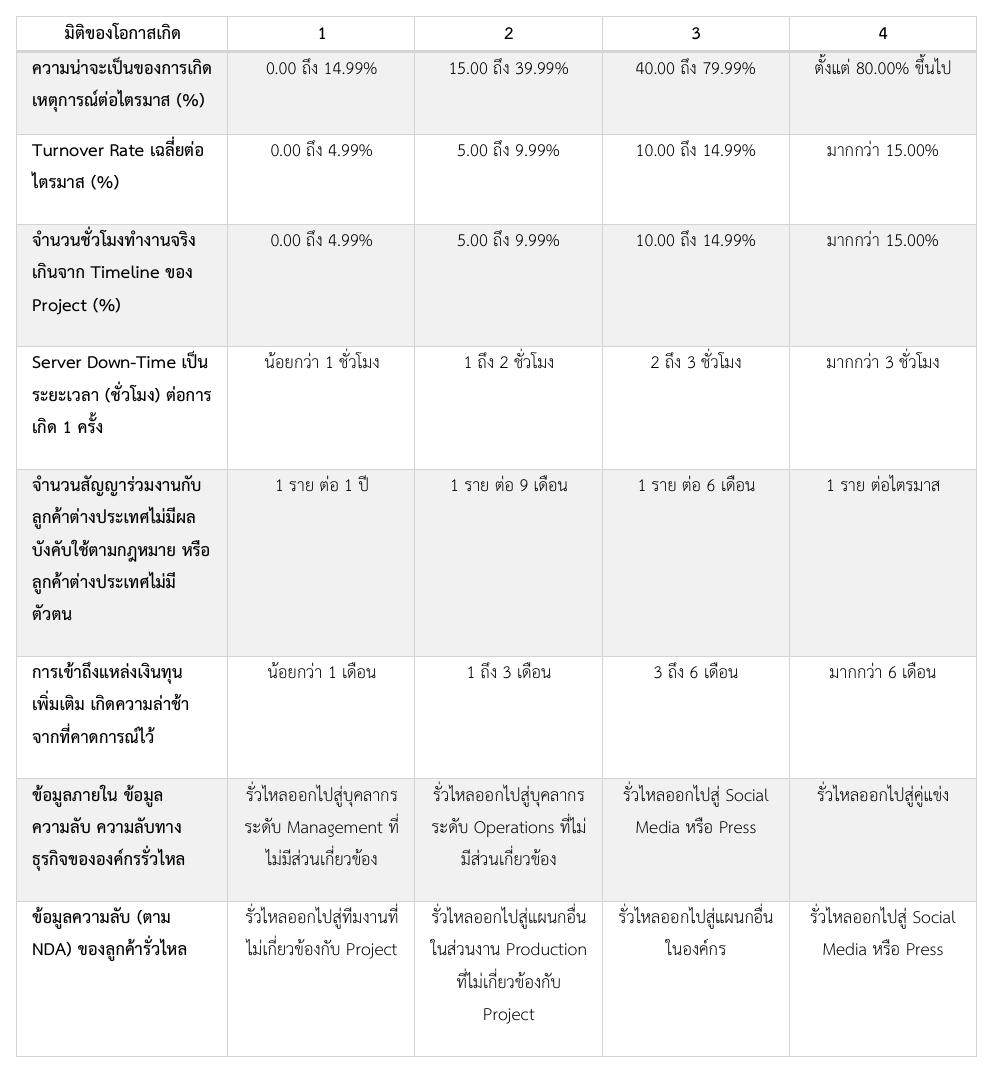
เกณฑ์ เพื่อให้องค์กรใช้ประเมินผลกระทบ ว่าความเสี่ยงจะก่อให้เกิดผลกระทบขึ้นมากน้อยเพียงใด หากเกิดขึ้นจริง มีทั้งหมด 5 มิติด้วยกัน ซึ่งมีทั้งผลกระทบที่อยู่ในรูปตัวเงิน และไม่อยู่ในรูปตัวเงิน และมีการแบ่งระดับ (Scale) ด้วย ว่าผลกระทบรุนแรง ผลกระทบไม่รุนแรงเป็นอย่างไร ดังต่อไปนี้
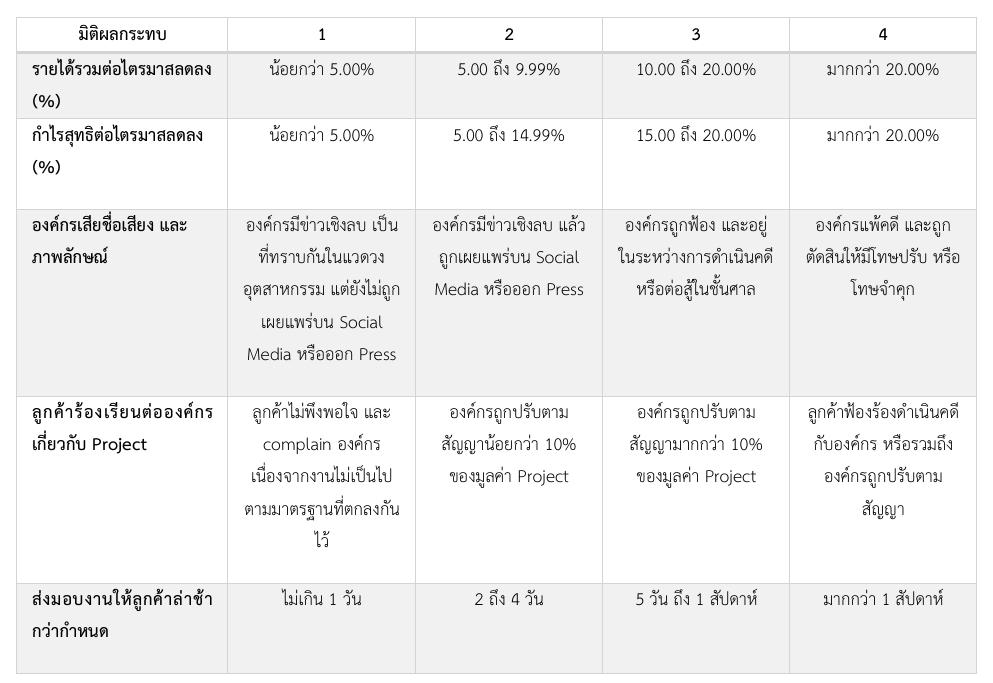
การประเมินความเสี่ยงตั้งต้น (Inherent Risk) และความเสี่ยงคงเหลือ (Residual Risk) องค์กรต้องทำการประเมินความเสี่ยงทั้งหมด 2 ครั้งด้วยกัน ได้แก่ประเมินความเสี่ยงตั้งต้น (Inherent Risk) และความเสี่ยงคงเหลือ (Residual Risk) โดยประเมินความเสี่ยงตั้งต้นก่อน แล้วจึงค่อยประเมินความเสี่ยงคงเหลือ
1. เมื่อองค์กรเริ่มประเมิน Inherent Risk องค์กรต้องจำลองสถานการณ์ว่า ถ้าองค์กรไม่มีวิธีการควบคุม หรือมาตรการตอบสนองใดๆ อยู่เลย (ซึ่งปัจจุบันองค์กรอาจมีอยู่แล้ว) ความเสี่ยงนั้นจะมีโอกาสมากน้อยเพียงใดที่จะเกิด รวมถึงจะก่อให้เกิดผลกระทบรุนแรงเพียงใดเมื่อเกิดขึ้น ผลที่ได้จากการประเมินในครั้งนี้ คือ Inherent Risk
2. พอองค์กรมาประเมิน Residual Risk ในรอบนี้ องค์กรไม่ต้องจำลองสถานการณ์เหมือนกับครั้งก่อนแล้ว แต่ต้องพิจารณาว่า ด้วยวิธีการควบคุม หรือมาตรการตอบสนองที่องค์กรมี และใช้อยู่ในปัจจุบัน ทำให้โอกาสเกิด และผลกระทบลดลงมาเหลือที่ระดับใด ผลที่ได้จากการประเมินในครั้งนี้ คือ Residual Risk
เพราะฉะนั้น ประโยชน์ของการประเมินความเสี่ยงทั้ง 2 ครั้ง จะช่วยให้องค์กรมองเห็นว่าวิธีการควบคุม หรือมาตรการตอบสนองที่องค์กรมี และใช้อยู่ในปัจจุบัน ได้ผลจริงหรือไม่ สมมุติว่าถ้าองค์กรประเมิน Residual Risk ออกมาแล้วได้ผลเท่ากับ Inherent Risk เหมือนเดิม อาจหมายความว่า วิธีการควบคุม หรือมาตรการตอบสนองปัจจุบันยังไม่เพียงพอ หรือแก้ปัญหาได้ไม่ตรงสาเหตุนั่นเอง
Inherent Risk กับ Residual Risk แตกต่างกันตรงที่ Residual Risk จะมี Risk Score ต่ำกว่าของ Inherent Risk เนื่องจากองค์กรมี และใช้วิธีการควบคุม หรือมาตรการตอบสนองปัจจุบัน เพื่อลดโอกาสเกิด และผลกระทบลงมาได้ในระดับหนึ่ง เหมือนกับแผนภาพด้านล่าง
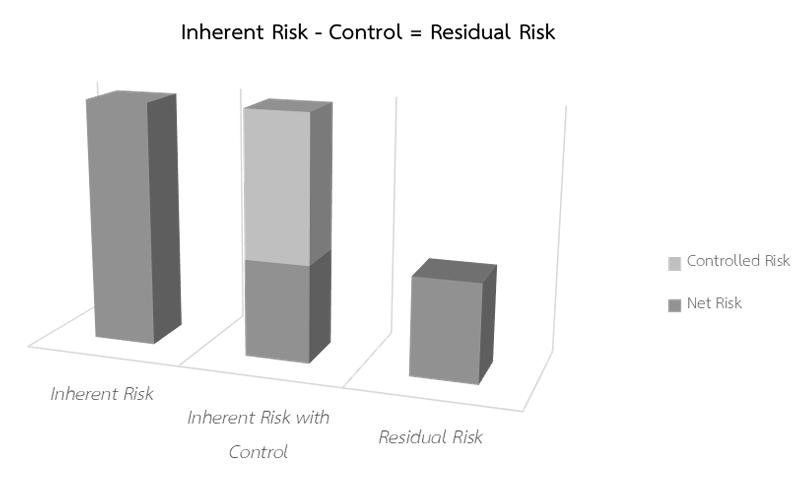
วิธีการควบคุม หรือมาตรการตอบสนองความเสี่ยงปัจจุบัน อาจไม่สามารถลดความเสี่ยงขององค์กรได้ทั้งหมด แต่อย่างน้อย องค์กรต้องใช้วิธีการควบคุม หรือมาตรการตอบสนองที่เหมาะสม เพื่อลดโอกาสเกิด และผลกระทบลงมาเพื่อให้อยู่ในระดับที่ยอมรับได้ (Risk Appetite) นั่นเอง โดยระดับความเสี่ยงที่ยอมรับได้ (Risk Appetite) ขององค์กร จะถูกกล่าวถึงต่อไปในภายหลัง
การจัดลำดับความสำคัญของความเสี่ยง (Risk Prioritisation) การจัดลำดับความสำคัญของความเสี่ยง คือขั้นตอนถัดมา หลังจากที่องค์กรได้ประเมินความเสี่ยงครบทุกเหตุการณ์ และครบทั้ง 2 ครั้งแล้วใน Inherent Risk และ Residual Risk โดยองค์กรจะนำความเสี่ยงที่ตนเองได้ประเมิน มาใส่ลงตามแกน Likelihood และ Impact
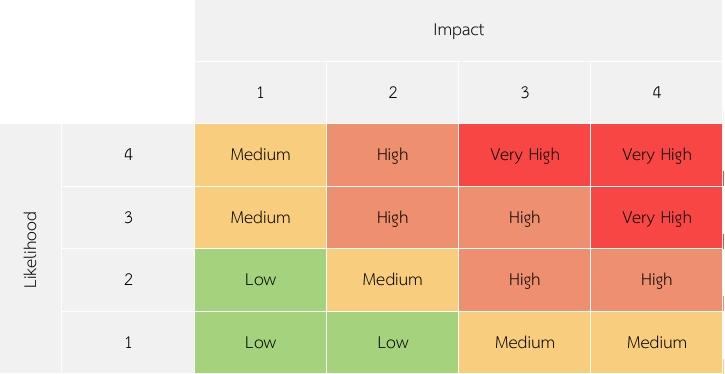
สิ่งที่ได้ คือ Risk Profile ที่สามารถบอกองค์กรได้ว่าความเสี่ยงทั้งหมดที่องค์กรได้ประเมินมา กระจายตัวอย่างไรบ้างบนแกน Likelihood และแกน Impact เสมือนเป็นการจัดโซน (Zoning) ให้กับความเสี่ยงองค์กร ว่าพื้นที่ใดเสี่ยงมาก พื้นที่ใดเสี่ยงน้อย
Risk Profile จัดโซนออกเป็น 4 ระดับด้วยกัน แบ่งตามสี ได้แก่
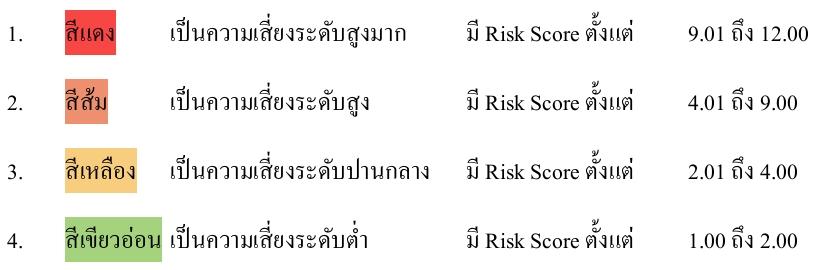
เมื่อองค์กรประเมินความเสี่ยงได้ Risk Score เรียบร้อยแล้ว ก็จะนำ Risk Score ที่ได้ มาเปรียบเทียบกับการจัดโซนบน Risk Profile เพื่อใส่ความเสี่ยงลงไปในโซนที่จัดไว้ เช่น ความเสี่ยง A มี Likelihood = 3 มี Impact = 2 แปลว่า Risk Score = 6 ตกอยู่ในโซนสีส้ม เป็นความเสี่ยงระดับสูง
ประโยชน์ของ Risk Profile เหมือนกับที่กล่าวไว้ข้างต้น คือสามารถบอกองค์กรได้ว่า ความเสี่ยงทั้งหมดขององค์กรกระจายตัวอยู่ในโซนใดบ้าง และมีจำนวนมากน้อยเพียงใด ดังนั้น ถ้า Risk Profile ขององค์กรมีความเสี่ยงอยู่ในระดับสูงมาก หมายความว่าองค์กรต้องให้ลำดับความสำคัญกับความเสี่ยงนั้นเป็นลำดับแรกก่อนอย่างอื่น แล้วจึงค่อยให้ความสำคัญกับความเสี่ยงระดับรองลงมา
ในบางครั้ง ผลการประเมินความเสี่ยงองค์กรสามารถนำมารวบรวมได้อีกครั้ง ด้วยการจัดกลุ่มเหตุการณ์ความเสี่ยงที่นำไปสู่ผลลัพธ์ปลายทาง (Outcome) เดียวกัน และมาจากปัจจัยความเสี่ยง (Risk Factor) ประเภทเดียวกัน เพื่อให้การบริหารความเสี่ยงองค์กร สามารถลดความเสี่ยงได้อย่างตรงจุดมากขึ้น เพราะมาตรการลดความเสี่ยงบางอย่าง อาจลดระดับความรุนแรงของเหตุการณ์ความเสี่ยงภายในกลุ่มได้มากกว่า 1 เหตุการณ์ได้เช่นกัน
ดังนั้น องค์กรสามารถเลือกจัดกลุ่มความเสี่ยงได้อีกครั้งหนึ่ง หากพิจารณาแล้วเห็นสมควรว่า
1. เหตุการณ์ความเสี่ยงมากกว่า 1 เหตุการณ์ นำไปสู่ผลลัพธ์ปลายทางเดียวกัน
2. เหตุการณ์ความเสี่ยงมากกว่า 1 เหตุการณ์ มีสาเหตุมาจากปัจจัยความเสี่ยงที่คล้าย หรือเป็นประเภทเดียวกัน
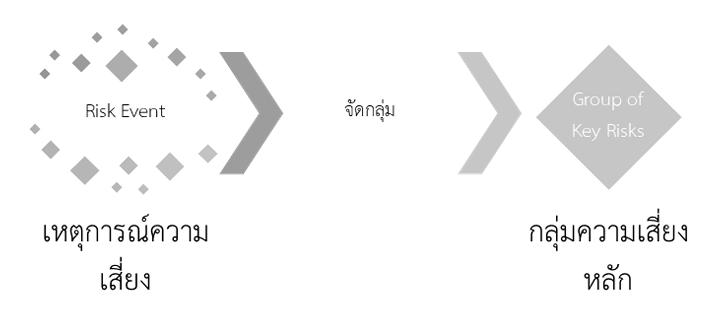
นอกจากนี้ เพื่อให้คณะผู้บริหารสามารถบริหารความเสี่ยงองค์กรได้อย่างมีประสิทธิภาพ โดยเลือกจัดการความเสี่ยงที่เป็นเหตุการณ์ความเสี่ยงที่มีสาระสำคัญต่อองค์กรได้จริง องค์กรสามารถพิจารณาจัดกลุ่มความเสี่ยงอีกครั้ง โดยยุบรวมกลุ่มความเสี่ยงหลักบางกลุ่มเข้าด้วยกัน หรือตัดบางกลุ่มออกได้ เพื่อให้เหลือเป็นความเสี่ยงที่มีสาระสำคัญสำหรับคณะผู้บริหารไว้คอยจัดการ และติดตาม
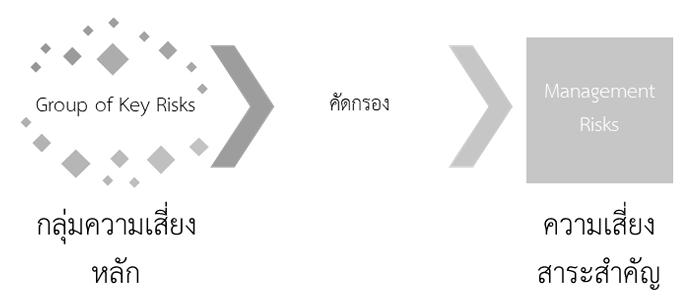
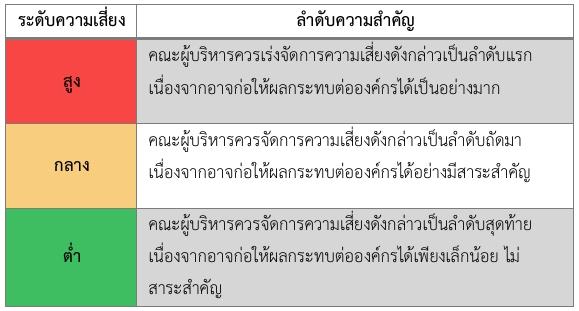
รวมถึงแบ่งระดับความเสี่ยงสาระสำคัญอีกครั้งหนึ่งเป็น 3 ระดับ เพื่อช่วยจัดลำดับความสำคัญให้กับคณะผู้บริหาร ดังนี้
การตอบสนองความเสี่ยง (Risk Response)
การตอบสนองความเสี่ยง คือการที่องค์กรกำหนด และเลือกว่าจะนำวิธีควบคุม หรือมาตรการตอบสนองใด มาช่วยป้องกันไม่ให้ความเสี่ยงนั้นเกิดขึ้นจริง (ลดโอกาสเกิด) หรือลดความรุนแรงที่องค์กรอาจได้รับให้ได้มากที่สุด (ลดผลกระทบ)
เมื่อองค์กรกำหนด และเลือกว่าจะนำมาตรการตอบสนองใดมาใช้ก่อนความเสี่ยงนั้นจะเกิดขึ้นจริง หมายความว่าองค์กรได้มีการวางแผนล่วงหน้าแล้ว ทำให้สามารถรับมือกับความเสี่ยงได้อย่างทันเวลา
ประเภทของการตอบสนองความเสี่ยง
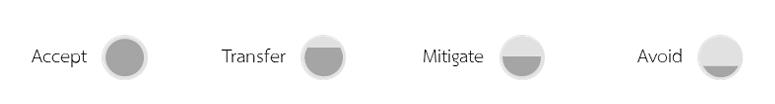
การตอบสนองความเสี่ยงมีทั้งหมด 4 วิธีด้วยกัน องค์กรสามารถพิจารณา และเลือกใช้วิธีใดวิธีหนึ่ง หรือเลือกใช้หลายๆ วิธีผสมกันได้ ตามความเหมาะสม และความคุ้มค่าระหว่างค่าใช้จ่ายที่อาจเกิดกับประโยชน์ที่คาดว่าจะได้รับ (Cost-Benefit Appropriate) ดังต่อไปนี้
1. การยอมรับความเสี่ยง (Risk Acceptance) เป็นการที่องค์กรเลือกที่จะยอมรับผลกระทบที่องค์กรจะได้รับทั้งหมด หากความเสี่ยงนั้นเกิดขึ้นจริง ในอีกนัยหนึ่ง นั่นคือองค์กรพิจารณาแล้วว่ามาตรการอื่นๆ อาจไม่คุ้มค่ากับประโยชน์ที่คาดว่าจะได้รับ
2. การถ่ายโอนความเสี่ยง (Risk Transfer) เป็นการที่องค์กรเลือกที่จะถ่ายโอนความเสี่ยงที่อาจเกิดขึ้นกับองค์กร ไปให้องค์กร หรือกิจการอื่นที่ไม่ได้อยู่ภายใต้การกำกับดูแลขององค์กรเป็นผู้รับผิดชอบด้วยส่วนหนึ่ง หรือทั้งหมด ดังนั้น โอกาสที่ความเสี่ยงนั้นจะเกิดขึ้นกับองค์กร หรือผลกระทบ จะน้อยลง เช่นหากอาคารสำนักงานเกิดอัคคีภัย แล้วองค์กรทำประกันอัคคีภัยไว้ บริษัทประกันภัยจะเป็นผู้ชดเชยค่าเสียหายให้แทน องค์กรจึงได้รับผลกระทบในเรื่องค่าใช้จ่ายน้อยลง
3. การลดความเสี่ยง (Risk Mitigation) เป็นการที่องค์กร กำหนดวิธีควบคุมขึ้นมาเพื่อลดโอกาสในการเกิด ความรุนแรงของผลกระทบ หรือทั้งสองอย่างควบคู่กัน เช่นมาตรการควบคุม มาตรการทางเลือกเสริม มาตรการสำรอง เป็นต้น อย่างไรก็ตาม อาจไม่สามารถลดโอกาสเกิด และผลกระทบได้ทั้งหมด ขึ้นอยู่ที่ว่าวิธีควบคุม ได้ผลจริงมากน้อยเพียงใด
4. การหลีกเลี่ยงความเสี่ยง (Risk Avoidance) เป็นการที่องค์กรเลือกที่จะไม่ดำเนินกิจกรรมที่อาจทำให้เกิดความเสี่ยงนั้น โดยองค์กรอาจเลือกที่จะระงับกิจกรรมดังกล่าว หรือเปลี่ยนไปดำเนินกิจกรรมอื่นแทน ที่ไม่ได้รับผลกระทบจากความเสี่ยงดังกล่าว หรือมีโอกาสที่จะทำให้เกิดความเสี่ยง หากองค์กรเปลี่ยนไปดำเนินกิจกรรมอื่นแทน กิจกรรมนั้นต้องสามารถทำให้องค์กรบรรลุเป้าหมายทางธุรกิจได้ด้วย เช่น การใช้บัตรธนาคารกดเงินที่ตู้ ATM ลูกค้ามีความเสี่ยงที่บัตรอาจถูกขโมยข้อมูล ธนาคารจึงเพิ่มรูปแบบการกดเงินผ่านรหัสที่ได้รับผ่าน Mobile Application โดยไม่ต้องใช้บัตรธนาคารแทน วิธีนี้ทำให้ลูกค้าไม่มีความเสี่ยงที่บัตรจะถูกขโมยข้อมูล และธนาคารก็ยังสามารถให้บริการลูกค้าได้ตามปกติเหมือนเดิม
ถ้าเปรียบเทียบว่าพื้นที่สีเทาเข้มในวงกลม คือความรุนแรงที่องค์กรจะได้รับหากความเสี่ยงนั ้นเกิดขึ ้น วิธีการตอบสนองทั ้ง 4 วิธีอาจสามารถลดความรุนแรงลงมาได้ภาพรูปภาพดังกล่าว ดังนั ้น องค์กรอาจเลือกใช้ มากกว่า 1 วิธีร่วมกัน เพื่อให้สามารถลดความรุนแรงให้ลงมาอยู ่ในระดับที่ยอมรับได
การติดตามความเสี่ยง (Risk Monitoring)
การติดตามและรายงานผลของการบริหารความเสี่ยง เป็นขั้นตอนสุดท้ายสำหรับการบริหารความเสี่ยงองค์กร ซึ่งถือเป็นขั้นตอนที่สำคัญ เนื่องจากจะทำให้คณะกรรมการบริหารความเสี่ยง คณะผู้บริหาร และคณะทำงานที่เกี่ยวข้องทราบว่า ในแต่ละช่วงการรายงานผล การดำเนินงานบริหารความเสี่ยงในแต่ละส่วนขององค์กรเป็นไปอย่างมีประสิทธิผลและสอดคล้องกับเป้าหมายตามวัตถุประสงค์การดำเนินธุรกิจหรือไม่
วัตถุประสงค์การติดตามความเสี่ยง
วัตถุประสงค์การติดตามความเสี่ยง เหมือนกับหลักการควบคุมภายในขององค์ประกอบกิจกรรมการติดตาม ซึ่งได้แก่
1. ให้เกิดความแน่ใจว่า มาตรการตอบสนองความเสี่ยงที่ใช้อยู่ ณ ปัจจุบัน มีการนำไปใช้ และสามารถลดระดับความรุนแรงของความเสี่ยงได้จริง
2. เพื่อการรายงานผลการดำเนินงานต่อคณะกรรมการบริหารความเสี่ยงและคณะผู้บริหารทราบอย่างทันเวลา หากมาตรการตอบสนองความเสี่ยงไม่เพียงพออีกต่อไป และต้องเปลี่ยนแปลง หรือมีเหตุการณ์ความเสี่ยงใหม่เกิดขึ้น
ประเภทการติดตามความเสี่ยง
ประเภทของการติดตาม และรายงานความเสี่ยงนั้นสามารถแบ่งออกได้เป็น 2 ประเภทด้วยกัน ได้แก่
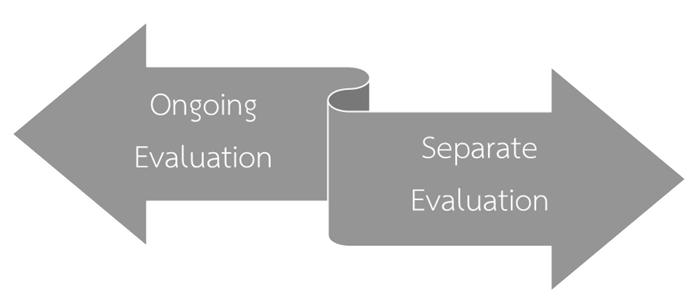
Ongoing Evaluation เช่น การสอบทาน (Supervisory Review) การกระทบยอด (Reconciliation) และการวิเคราะห์รายงาน (Analytical Review) เป็นต้น เพื่อค้นหาความผิดปกติที่เกิดขึ้นในกระบวนการควบคุม และการตอบสนองความเสี่ยง มีประโยชน์ในการทราบข้อมูลอย่างรวดเร็ว และทันเวลา จึงทำให้องค์กรสามารถปรับเปลี่ยนวิธีการควบคุม และตอบสนองความเสี่ยงได้ทันที
Separate Evaluation เช่น การทดสอบการควบคุม (Testing of Controls) การประเมินความเพียงพอของการควบคุมภายใน (Internal Control Assessment) โดยหน่วยงานภายในองค์กร หรือจากหน่วยงานภายนอก เช่น ผู้ตรวจสอบภายใน (Internal Auditor) และผู้สอบบัญชี (External Auditor) เป็นต้น เป็นวิธีการประเมินประสิทธิผลของการควบคุม และการตอบสนองความเสี่ยงตามรอบ และขอบเขตโดยขึ้นอยู่กับผลการประเมินความเสี่ยงองค์กร และดุลยพินิจของผู้บริหาร ซึ่งประโยชน์ที่ได้รับคือผลการประเมินที่มีความเป็นอิสระ (Independence) และเป็นกลาง (Unbiased)
ทั้ง 2 ประเภทของการติดตามความเสี่ยงนี้ เปรียบเสมือนเป็นขั้นตอนการสอบทานการตอบสนองความเสี่ยง ก่อนที่จะรายงานการตอบสนองความเสี่ยงให้คณะกรรมการบริหารความเสี่ยง และคณะผู้บริหารทราบนั่นเอง เพื่อให้ข้อมูลที่นำเสนอมีความน่าเชื่อถือมากขึ้น และตอบวัตถุประสงค์การดำเนินธุรกิจได้ครอบคลุมเพียงพอ
ความเสี่ยงต่อการดำเนินธุรกิจของบริษัท
ทะเบียนความเสี่ยง
| ชื่อความเสี่ยง | ลักษณะความเสี่ยง | ผลกระทบที่อาจเกิดขึ้น | มาตรการบริหารความเสี่ยง | ปัจจัยความเสี่ยงที่เกี่ยวข้อง |
|---|---|---|---|---|
| ความเสี่ยงที่เกิดจากความผันผวนของอัตราแลกเปลี่ยน | บริษัทฯ มีการให้บริการแก่ลูกค้าต่างประเทศที่ใช้บริการของบริษัทฯ ไม่ว่าจะเป็นงาน รับจ้างทำคอมพิวเตอร์กราฟฟิคในงานโฆษณาและภาพยนต์ งานผลิตภาพยนต์แแอนิเมชั่น รวมถึงงานจัดจำหน่ายภาพยนตร์ของบริษัทฯ เอง โดยรายได้ดังกล่าว ส่วนใหญ่เป็นสกุลเงินเหรียญสหรัฐฯ ที่เป็นการจำหน่ายให้กับลูกค้าต่างประเทศ | ในบางช่วงเวลาที่อัตราแลกเปลี่ยนมีการผันผวน อาจทำให้บริษัทฯ มีกำไรลดลงหรืออาจเกิดการขาดทุนได้หากมีการผันผวนอย่างรุนแรง | บริษัทฯได้ตระหนักถึงความเสี่ยงดังกล่าว โดยการกำหนดราคาในการให้บริการแก่ลูกค้าต่างประเทศนั้น บริษัทฯ ได้รวมความผันผวนของอัตราแลกเปลี่ยนไว้ในการคำนวณอัตรากำไรส่วนเพิ่ม (profit margin) ในระดับหนึ่งไว้ด้วย ปัจจุบัน บริษัทฯ มิได้ใช้ตราสารอนุพันธ์ทางการเงินเพื่อป้องกันความเสี่ยงดังกล่าว แต่อาจพิจารณาใช้ตราสารดังกล่าวตามความเหมาะสมในอนาคต | 764 · Description: ความผันผวนของอัตราแลกเปลี่ยน / อัตราดอกเบี้ย / อัตราเงินเฟ้อ · Info category: FINANCIAL_RISK |
| ความเสี่ยงจากการพึ่งพิงบุคลากรที่มีความชำนาญเฉพาะด้าน | บริษัทฯ มีการพึ่งพิงบุคลากรที่มีความเชี่ยวชาญ มีฝีมือ มีประสบการณ์เฉพาะด้าน รวมถึงมีความเข้าใจในด้านเทคโนโลยีบางประเภท เช่น นักออกแบบ ผู้ทำแอนิเมชัน นักตัดต่อ และผู้ทำคอมพิวเตอร์กราฟิกส์ต่างๆ ซึ่งบุคลากรดังกล่าวเป็นปัจจัยหลักในการสร้างความสามารถในการแข่งขันและสร้างผลงานที่มีคุณภาพให้แก่บริษัทฯ ทั้งนี้ การที่จะรักษามาตรฐานของผลงานให้อยู่ในระดับสากลรวมถึงข้อได้เปรียบในการแข่งขันได้ ขึ้นอยู่กับการสรรหาและการอบรมบุคลากรที่มีความเชี่ยวชาญ ให้มาทำงานกับบริษัทฯ รวมถึงการรักษาและกระตุ้นให้บุคลากรที่มีความเชี่ยวชาญเดิมให้ทำงานกับบริษัทฯ ได้อย่างต่อเนื่อง | เนื่องจากงานให้บริการส่วนใหญ่ของบริษัทฯ เป็นงานที่มีข้อจำกัดทางด้านเวลาและเป็นงานในลักษณะส่งมอบงานเป็นรายโครงการ (Project-based) ดังนั้น การขาดแคลนบุคลากรที่มีความเชี่ยวชาญในช่วงเวลาใดเวลาหนึ่ง อาจทำให้บริษัทฯ ไม่สามารถบรรลุข้อผูกพันตามสัญญาที่ให้ไว้กับลูกค้า หรืออาจส่งผลให้ไม่สามารถส่งมอบงานที่มีคุณภาพและตรงตามความต้องการของลูกค้าได้ ดังนั้น การขาดแคลนบุคลากรที่มีความเชี่ยวชาญดังกล่าวข้างต้น อาจส่งผลกระทบในทางลบต่อธุรกิจ ฐานะทางการเงินและผลการดำเนินงานของบริษัทฯ | บริษัทฯ ตระหนักถึงความสำคัญของบุคลากรที่มีความชำนาญเฉพาะด้านและความเสี่ยงจากการสูญเสียบุคลากรเหล่านี้ซึ่งอาจส่งผลกระทบต่อการดำเนินงานและความสามารถในการแข่งขัน บริษัทฯ จึงได้มีการปรับโครงสร้างองค์กรใหม่เพื่อให้เหมาะสมและสอดคล้องกับการขยายตัวทางธุรกิจในระยะยาว รวมถึงมีแผนกทรัพยากรบุคคล เพื่อทำหน้าที่สรรหาและพัฒนาทักษะของบุคลากร ฝึกฝนและอบรมบุคลากรที่มีความเชี่ยวชาญอย่างต่อเนื่อง มุ่งเน้นการรักษาดูแลค่าตอบแทนและสวัสดิการของพนักงานในบริษัทฯ ให้มีความเหมาะสม จูงใจ และเทียบเคียงได้กับอุตสาหกรรม นอกจากนี้ เนื่องจากบริษัทฯ ก่อตั้งมายาวนานและมีชื่อเสียงในวงการคอมพิวเตอร์กราฟิกส์และแอนิเมชันในเมืองไทยมาอย่างยาวนาน เป็นที่รู้จักแก่บุคลากรในอุตสาหกรรมเป็นอย่างดี ประกอบกับผลงานที่มีชื่อเสียงที่ผ่านมาของบริษัทฯ ส่งผลให้บริษัทฯ มีความน่าเชื่อถือ และสามารถดึงดูดบุคลากรใหม่ๆ ที่มีความเชี่ยวชาญ ให้ต้องการเข้ามาร่วมงานในบริษัทฯ ได้ | 739 · Description: การขาดแคลนหรือพึ่งพิงแรงงานที่มีศักยภาพ · Info category: OPERATIONAL_RISK |
| ความเสี่ยงจากการว่าจ้างบุคลากรจากภายนอก (Sub-Contracts) | แม้ว่าบริษัทฯ มีทีมงานคอมพิวเตอร์กราฟิกส์และทีมแอนิเมชันเป็นของบริษัทฯ เอง อย่างไรก็ดี เนื่องจาก บริษัทฯ มีการปรับโครงสร้างใหม่เพื่อควบคุมต้นทุนในการบริหารจัดการของบริษัทฯ และในบางโครงการอาจมีความจำเป็นต้องใช้ความเชี่ยวชาญในการทำงานเฉพาะด้านที่แตกต่างกัน เช่น งานด้านการถ่ายทำ (Shooting) หรือ งานพื้นฐานด้านต่างๆ ที่บริษัทฯ สามารถว่าจ้างบุคลากรจากภายนอกในการดำเนินการแทนได้ บริษัทฯ จึงอาจว่าจ้างบุคลากรจากภายนอกเพื่อมอบหมายงานที่ไม่มีความซับซ้อน ให้ดำเนินการแทน หรือกรณีที่ต้องว่าจ้างทีมงานผู้เชี่ยวชาญจากภายนอกที่ลูกค้าของบริษัทฯ ต้องการให้เข้ามาร่วมทำงานด้วย | การว่าจ้างผู้เชี่ยวชาญจากภายนอก อาจก่อให้เกิดปัจจัยความเสี่ยง จากการส่งมอบงานช้า หรือส่งมอบงานที่ไม่ได้มาตรฐานหรือไม่ตรงตามความต้องการที่บริษัทฯ จะต้องนำมาปรับปรุงหรือดำเนินงานต่อ ซึ่งอาจส่งผลกระทบให้การทำงานต่อจากผู้เชี่ยวชาญจากภายนอกเกิดการหยุดชะงัก เป็นเหตุให้บริษัทฯ ส่งมอบงานให้แก่ลูกค้าไม่ทันเวลา หรือมีต้นทุนในการปรับปรุงและแก้ไขเพิ่มขึ้น | ก่อนการจ้างบุคลากรจากภายนอก บริษัทฯ มีขั้นตอนการคัดเลือกบุคลากรหรือทีมงานที่เหมาะสมต่อการทำงาน และมีการตรวจสอบคุณภาพการทำงานของบุคลากรจากภายนอกที่บริษัทฯ ได้มอบหมายงานให้โดยละเอียดทุกขั้นตอน จึงทำให้งานมีคุณภาพ ได้มาตรฐาน และส่งมอบตรงเวลา โดยบริษัทฯ มีระบบการตรวจรับมอบงานของบุคคลภายนอก เพื่อให้เป็นไปตามคุณภาพและความต้องการของลูกค้า จากนั้นส่งให้ลูกค้าพิจารณา หากมีการแก้ไขตามความเห็นของลูกค้า บริษัทฯ จะดำเนินการให้บุคคลภายนอกแก้ไข และจะตรวจสอบคุณภาพของงานให้ได้คุณภาพตามที่ตกลงกันกับผู้ว่าจ้าง | 755 · Other name: การว่าจ้างบุคลากรจากภายนอก (Sub-Contract) · Description: อื่น ๆ · Info category: OPERATIONAL_RISK |
| ความเสี่ยงจากรายได้ค่าบริการตามสัญญาที่ยังไม่ได้ออกใบแจ้งหนี้ | ตามปกติของธุรกิจ บริษัทฯ จะเริ่มทำงานเมื่อลูกค้าว่าจ้างงาน และจะออกใบแจ้งหนี้เมื่อส่งมอบงาน หรือ ตามระยะเวลาที่กำหนดในเอกสารการว่าจ้าง ขณะที่บริษัทฯ มีการบันทึกบัญชีเพื่อรับรู้รายได้ของงานดังกล่าวในงบการเงินตามสัดส่วนของต้นทุนที่เกิดขึ้น กับประมาณการต้นทุนทั้งหมด (Cost to Cost Method) ซึ่งประเมินโดยหัวหน้างานที่มีประสบการณ์ในการทำงานกับบริษัทฯ มานานกว่า 3 ปี ดังนั้น งานที่บริษัทฯ ได้เริ่มดำเนินการไปแล้วจะได้รับการประเมิน และรับรู้รายได้จากการให้บริการดังกล่าวตามสัดส่วนของต้นทุนที่เกิดขึ้นกับประมาณการต้นทุนทั้งหมดในงบกำไรขาดทุนตามนโยบายบัญชีในการรับรู้รายได้ พร้อมกับการบันทึกสินทรัพย์ตามสัญญาที่ยังไม่ได้ออกใบแจ้งหนี้ในงบแสดงฐานะการเงิน จนกว่าบริษัทฯ จะดำเนินการออกใบแจ้งหนี้เพื่อเรียกเก็บเงินจากลูกค้าตามงวดที่ระบุในเอกสารการจ้างงาน พร้อมกับดำเนินการกลับรายการสินทรัพย์ตามสัญญาที่ยังไม่ได้ออกใบแจ้งหนี้เป็นลูกหนี้การค้าในงบแสดงฐานะการเงิน | โดยบริษัทฯ มีสินทรัพย์ตามสัญญาที่ยังไม่ได้ออกใบแจ้งหนี้สุทธิจำนวน 0.31 ล้านบาทและจำนวน 7.19 ล้านบาท คิดเป็นสัดส่วนร้อยละ 0.4 และ 4.1 ของรายได้ทั้งหมดในปี 2568 และใน ปี 2567 ตามลำดับ ดังนั้นบริษัทฯ จึงมีความเสี่ยงในกรณีที่ลูกค้าดังกล่าวอาจไม่ชำระเงิน ซึ่งอาจส่งผลกระทบในทางลบต่อธุรกิจ ฐานะทางการเงินและผลการดำเนินงานของบริษัทฯ | บริษัทฯ มีการพิจารณาความน่าเชื่อถือของลูกค้า ประกอบการตัดสินใจในการรับงาน โดยจะตรวจสอบข้อมูลของลูกค้ารายใหม่ทุกราย และสำหรับลูกค้ารายเก่า บริษัทฯ จะทำการสอบทานทุกปี โดยจะเลือกลูกค้าที่ไม่ได้มีการทำธุรกรรมกับบริษัทฯ นานเกินกว่า 2 ปี มาทำการสอบทาน โดยทำการตรวจสอบเอกสารสำคัญและข้อมูลต่างๆ ของลูกค้า เช่น หนังสือรับรอง งบการเงิน หรือประวัติการทำงาน รวมถึงการตรวจสอบหลักฐานแวดล้อม เช่น ข่าวต่างๆ จากสื่อออนไลน์ เป็นต้น อีกทั้ง บริษัทฯ ยังมีนโยบายในการติดตามการชำระเงินของลูกค้าอย่างใกล้ชิด | 755 · Other name: รายได้ค่าบริการตามสัญญาที่ยังไม่ได้ออกใบแจ้งหนี้ · Description: อื่น ๆ · Info category: OPERATIONAL_RISK |
| ความเสี่ยงจากการบริหารสภาพคล่อง | โครงการมีมูลค่าสูง ซึ่งมีการกำหนดระยะเวลาการส่งงาน และการชำระเงินที่ชัดเจน โดยการชำระเงินจะแบ่งเป็นหลายงวด อีกทั้งบางโครงการอาจมีการชำระเงินภายหลังการส่งมอบงานเรียบร้อยแล้ว รวมทั้งลูกค้าของบริษัทฯ อาจมีขั้นตอนในการตรวจรับงานและการจัดทำเอกสารหลายขั้นตอน ซึ่งอาจทำให้การรับงานและการชำระเงินไม่เป็นไปตามแผน ทำให้บริษัทฯ มีลูกหนี้คงค้างและสินทรัพย์ตามสัญญาเพิ่มขึ้นได้ | บริษัทฯ อาจมีความเสี่ยงจากการบริหารสภาพคล่องที่จะต้องจัดหาแหล่งเงินทุนเพิ่มเติมให้เพียงพอต่อการประกอบธุรกิจได้ | บริษัทฯ มีนโยบายในการกำหนดรอบการชำระเงินเป็นงวดๆ เพื่อเสริมสภาพคล่อง รวมทั้งดำเนินการหารือกับลูกค้าเกี่ยวกับรายละเอียดการทำงานการส่งงาน และระยะเวลาชำระเงินให้ชัดเจน เพื่อให้การดำเนินการส่งงาน และเก็บเงินเป็นไปอย่างรวดเร็ว อีกทั้งหากบริษัทฯ พบว่าลูกหนี้รายใดมีปัญหาการชำระเงินหรือมียอดค้างชำระสะสมค้างนาน เกินกว่า 120 วัน บริษัทฯ จะติดตามทวงถามเป็นระยะๆ และอาจชะลอการทำงานชิ้นดังกล่าวไว้จนกว่าลูกค้าจะชำระเงินที่สะสมค้างไว้ก่อน | 1724 · Description: ความเสี่ยงจากการขาดสภาพคล่องในการดำเนินธุรกิจ · Info category: FINANCIAL_RISK |
| ความเสี่ยงจากการที่ลูกค้าต่างประเทศอาจไม่ปฏิบัติตามข้อตกลงจากการจ้างงาน | บริษัทฯ มีนโยบายในการรับจ้างงาน โดยมีเอกสารสัญญาจ้างงาน หรือเอกสารอื่นๆ ทดแทนสัญญาจ้างงาน เช่น ใบสั่งซื้อ (Purchase Order) จากทางลูกค้า หรือ ใบเสนอราคามาตรฐาน (Standard Quotation) ที่ผ่านการตรวจสอบและร่างโดยที่ปรึกษากฎหมาย ซึ่งระบุเงื่อนไขสำคัญในการรับจ้างงานอย่างเป็นมาตรฐาน อย่างไรก็ดี ในการรับจ้างงานจากลูกค้าต่างประเทศบางราย ที่มีขนาดรายการไม่สูงนัก บริษัทฯ อาจไม่ได้ว่าจ้างที่ปรึกษากฎหมายที่มีความเชี่ยวชาญในกฎหมายต่างประเทศ มาทำการตรวจสอบและให้ความเห็นเกี่ยวกับเอกสารจ้างงานดังกล่าว โดยบริษัทฯ ได้มอบหมายให้ผู้บริหารระดับสูงของบริษัทฯ ดำเนินการตรวจสอบเอกสารการจ้างงานดังกล่าวตามความเหมาะสม | ทั้งนี้ ในกรณีที่เอกสารจ้างงานดังกล่าวมีความไม่สมบูรณ์ หรือมีช่องโหว่ทางกฎหมายในแต่ละประเทศ บริษัทฯ อาจมีความเสี่ยงที่ลูกค้าต่างประเทศอาจไม่ทำตามข้อตกลงในการจ้างงาน ส่งผลให้ บริษัทฯ อาจได้รับผลกระทบในทางลบต่อกระแสเงินสด ฐานะทางการเงิน และผลการดำเนินงานของบริษัทฯ ได้ | บริษัทฯ ตระหนักถึงความเสี่ยงที่อาจเกิดขึ้น จึงมีนโยบายในการจัดทำสัญญามาตรฐาน เพื่อใช้กับโครงการที่มีมูลค่าสูงกว่า 5 ล้านบาทขึ้นไป รวมถึงใบเสนอราคามาตรฐานสำหรับลูกค้าต่างประเทศ ซึ่งผ่านการร่างและตรวจสอบจากที่ปรึกษากฎหมายแล้ว โดยบริษัทฯ จะดำเนินการเจรจาในการใช้เอกสารดังกล่าวในการจ้างงานก่อน ทั้งนี้ในการทำสัญญาจริงอาจจะขึ้นอยู่กับการเจรจาของคู่ค้าแต่ละราย ที่ใช้ในการระบุเงื่อนไขการจ้างงาน อย่างไรก็ตามบริษัทฯ จะดำเนินการตรวจสอบเอกสารการจ้างงานความเหมาะสมและรัดกุม เพื่อรักษาผลประโยชน์ของบริษัทฯ นอกจากนี้ บริษัทฯ ยังมีนโยบายในการพิจารณาความน่าเชื่อถือของลูกค้าต่างประเทศ ประกอบการตัดสินใจในการรับงาน โดยทำการตรวจสอบเอกสารหรือข้อมูลสำคัญของลูกค้า เช่น หนังสือจัดตั้งบริษัทฯ ประวัติการทำงาน รวมถึงชื่อเสียงในวงการอุตสาหกรรม เป็นต้น | 745 · Description: ความเสียหายจากการที่คู่ค้าหรือคู่สัญญาไม่ปฏิบัติตามข้อตกลง · Info category: OPERATIONAL_RISK |
| ความเสี่ยงจากการที่บริษัทฯ มีแผนธุรกิจที่จะรับงานจากลูกค้าต่างประเทศ ซึ่งการพิสูจน์ความมีตัวตน ความน่าเชื่อถือ และสถานะทางการเงินของลูกค้าต่างประเทศอาจมีข้อมูลจำกัด | บริษัทฯ มีแผนธุรกิจที่จะรับงานจากลูกค้าต่างประเทศ ซึ่งการพิสูจน์ความมีตัวตน ความน่าเชื่อถือ และสถานะทางการเงินของลูกค้าต่างประเทศอาจมีข้อมูลจำกัด | บริษัทฯ อาจมีความเสี่ยงที่ลูกค้าอาจไม่สามารถชำระค่าจ้าง ค่าบริการให้กับบริษัทฯ ได้ตามที่ตกลงกันไว้ | บริษัทฯ ได้ตระหนักถึงความสำคัญกับการพิสูจน์ความมีตัวตน ความน่าเชื่อถือ และสถานะทางการเงินของลูกค้าต่างประเทศ โดยจะมีการจัดทำข้อมูลของลูกค้าแต่ละราย (KYC) โดยจะรวบรวมข้อมูลเพื่อวิเคราะห์ทั้งในรูปแบบเชิงปริมาณและเชิงคุณภาพ ทั้งนี้ บริษัทฯ จะวิเคราะห์ความมีตัวตนของลูกค้าจากเอกสารหลักฐานเบื้องต้นที่น่าเชื่อที่สำคัญ เช่น เอกสารการจัดตั้งบริษัท เอกสารที่ระบุรายชื่อกรรมการ รายชื่อผู้ถือหุ้น สำเนาบัตรประชาชน สำเนาพาสปอร์ต นามบัตรของผู้ที่ติดต่องาน งบการเงิน เป็นต้น โดยบริษัทฯ จะขอข้อมูลดังกล่าวจากลูกค้า รวมทั้งการค้นหาข้อมูลจากสื่อสาธารณะ เช่น การค้นหาข้อมูลผ่านทางกูเกิล หรือเว็บไซต์ของลูกค้าที่ว่าจ้างบริษัทฯ รวมทั้งสอบถามข้อมูลแวดล้อมจากนายหน้า (Agency) ต่างๆ ที่บริษัทฯ มีความสัมพันธ์ เพื่อตรวจสอบแนวทางการทำงาน และ ประวัติการชำระเงินกับคู่ค้ารายอื่นๆ เป็นต้น เพื่อนำมาวิเคราะห์ข้อมูลของลูกค้าให้มีประสิทธิภาพสูงสุด และจัดเก็บเอกสาร KYC ให้เป็นระบบ เป็นต้น เพื่อประเมินความเสี่ยงที่อาจเกิดขึ้นก่อนการรับงานจากลูกค้า | 745 · Description: ความเสียหายจากการที่คู่ค้าหรือคู่สัญญาไม่ปฏิบัติตามข้อตกลง · Info category: OPERATIONAL_RISK |
| ความเสี่ยงจากการประเมินต้นทุนงานต่ำเกินไป หรือจากต้นทุนงานสูงกว่าที่คาดการณ์ไว้ (Cost Overrun) | บริษัทฯ ให้บริการแก่ลูกค้าเป็นรายโครงการ โดยมีการกำหนดราคาในการให้บริการในอัตราคงที่ของแต่ละโครงการ ดังนั้น บริษัทฯ ต้องมีการประเมินต้นทุนงานให้ถูกต้องก่อนที่จะเสนอราคาแก่ลูกค้า เพื่อทำให้บริษัทฯ ได้รับอัตรากำไรตามที่ได้คาดการณ์ไว้หลังโครงการแล้วเสร็จ โดยในการประเมินต้นทุนงานดังกล่าว บริษัทฯ มีการประมาณการต้นทุนการทำงาน ซึ่งมีการพิจารณาถึงชั่วโมงการทำงานของบุคลากร รวมถึงต้นทุนการใช้เครื่องคอมพิวเตอร์ ต้นทุนโปรแกรมต่างๆ และต้นทุนอื่นที่อาจเกิดขึ้นจากการทำงาน บริษัทฯ อาจไม่สามารถประมาณต้นทุนงานให้ถูกต้องแม่นยำได้ เนื่องจากลูกค้าอาจขอแก้ไข ปรับรูปแบบ อาจทำให้ต้นทุนที่เกิดขึ้นจริงสูงกว่าที่คาดการณ์ไว้ (Cost Overrun) | การที่บริษัทฯ มีต้นทุนที่เกิดขึ้นจริงสูงกว่าที่คาดการณ์ไว้ จะทำให้อัตรากำไรของโครงการลดลง ซึ่งอาจส่งผลกระทบในทางลบต่อผลการดำเนินงานของบริษัทฯ | บริษัทฯ มีการหารือและประสานงานกับลูกค้าเกี่ยวกับผลงานที่ต้องการอย่างใกล้ชิด เพื่อให้การทำงานเป็นไปอย่างราบรื่น รวมทั้งจัดทำประมาณการต้นทุนการทำงานที่ละเอียด มีการพิจารณาค่าเผื่อของต้นทุนก่อนการเสนอราคาแก่ลูกค้า และมีระบบการบริหารจัดการต้นทุนโดยหัวหน้าโครงการจะมีการประเมินต้นทุนที่เกิดขึ้นจริงระหว่างการทำงานเป็นระยะ ซึ่งทำให้บริษัทฯ สามารถลดความเสี่ยงจากการที่มีต้นทุนที่เกิดขึ้นจริงสูงกว่าที่คาดการณ์ไว้ได้ | 755 · Other name: ความคลาดเคลื่อนในการประเมินต้นทุนของงานต่ำเกินไปหรือสูงเกินไป · Description: อื่น ๆ · Info category: OPERATIONAL_RISK |
| ความเสี่ยงจากการที่บริษัทฯ ประกอบธุรกิจอยู่ในอุตสาหกรรมที่มีการแข่งขันสูง | โดยทั่วไปแล้วธุรกิจหลักของบริษัทฯ ทั้งธุรกิจรับจ้างทำคอมพิวเตอร์กราฟิกส์ในงานโฆษณาและภาพยนต์ งานผลิตภาพยนต์แแอนิเมชันล้วนแต่เป็นธุรกิจที่ได้รับการว่าจ้างจากลูกค้าเป็นรายโครงการ โดยบริษัทฯ อาจต้องเข้าร่วมเสนอราคางานร่วมกับบริษัทคู่แข่งอยู่เป็นประจำ บริษัทฯ จึงมีความเสี่ยงที่จะไม่ได้รับการว่าจ้างจากลูกค้าไม่ว่าจะเป็นลูกค้ารายเดิมและลูกค้ารายใหม่ ซึ่งอาจมีสาเหตุมาจากแบบงานที่เสนอไปไม่เป็นที่พอใจของลูกค้า หรือการแข่งขันทางด้านราคาจากบริษัทคู่แข่ง เป็นต้น | การที่บริษัทฯ ไม่ได้รับการว่าจ้างจากลูกค้าบ่อยครั้ง อาจส่งผลกระทบในทางลบต่อธุรกิจ ฐานะทางการเงินและผลการดำเนินงานของบริษัทฯ ได้ | บริษัทฯ เชื่อว่าบริษัทฯ มีทีมทำงานและบุคลากรที่มีประสบการณ์และความสามารถ สามารถสร้างสรรค์ผลงานได้ตรงตามแบบและสนองความต้องการของลูกค้าได้ นอกจากนี้ บริษัทฯ ยังมีความสัมพันธ์อันดีกับลูกค้า และส่งมอบงานที่มีคุณภาพและมาตรฐานให้แก่ลูกค้ามาอย่างต่อเนื่อง ประกอบกับการมุ่งเน้นการให้บริการที่มีความเป็นกันเองและยืดหยุ่น บริษัทฯ จึงมีความมั่นใจว่า บริษัทฯ มีข้อได้เปรียบทางด้านการแข่งขัน สามารถทำการแข่งขันกับคู่แข่งในอุตสาหกรรมได้ | 1714 · Description: การแข่งขัน / การเพิ่มขึ้นของคู่แข่ง / การเข้ามาดำเนินธุรกิจได้โดยง่ายของผู้ค้ารายใหม่ · Info category: STRATEGIC_RISK |
ความเสี่ยงต่อการลงทุนของผู้ถือหลักทรัพย์
ทะเบียนความเสี่ยง
| ชื่อความเสี่ยง | ลักษณะความเสี่ยง | ผลกระทบที่อาจเกิดขึ้น | มาตรการบริหารความเสี่ยง | ปัจจัยความเสี่ยงที่เกี่ยวข้อง |
|---|---|---|---|---|
| ความเสี่ยงจากการที่บริษัทฯ อาจไม่สามารถ หรืออาจเลือกที่จะไม่จ่ายเงินปันผล | ความสามารถของบริษัทฯ ในการจ่ายเงินปันผลสำหรับหุ้นของบริษัทฯ นั้น ขึ้นอยู่กับผลประกอบการทางการเงินในอนาคตของบริษัทฯ ซึ่งผลประกอบการทางการเงินดังกล่าวก็ขึ้นอยู่กับความสำเร็จในการดำเนินการตามแผนธุรกิจของ บริษัทฯ ตลอดจนปัจจัยทางการเงิน ปัจจัยด้านการแข่งขัน ปัจจัยที่เกี่ยวข้องกับกฎระเบียบ รวมตลอดจนปัจจัยทางเทคนิค และปัจจัยด้านอื่นๆ รวมถึงสภาพเศรษฐกิจโดยทั่วไป ซึ่งหลายปัจจัยดังกล่าวอาจอยู่นอกเหนือการควบคุมของบริษัทฯ ได้ นอกจากนี้ คณะกรรมการบริษัทอาจมีข้อเสนอแนะที่จะให้ลดหรืองดการจ่ายเงินปันผลสำหรับรอบระยะเวลาใดระยะเวลาหนึ่งก็ได้ เพื่อให้เป็นไปตามแผนการเติบโตทางธุรกิจของบริษัทฯ ในอนาคต ประกอบกับ ตามพระราชบัญญัติบริษัทมหาชนจำกัด หากบริษัทฯ มียอดขาดทุนสะสม บริษัทฯ จะไม่สามารถจ่ายเงินปันผลได้ แม้ว่าในปีนั้นบริษัทฯ จะมีกำไรสุทธิก็ตาม อีกทั้งในปีที่บริษัทฯ มีกำไรสุทธิ บริษัทฯ ยังมีหน้าที่ตามพระราชบัญญัติบริษัทมหาชนจำกัด และตามข้อบังคับของบริษัทฯ ที่ต้องจัดสรรกำไรสุทธิประจำปีส่วนหนึ่งนั้นไว้เป็นทุนสำรองไม่น้อยกว่าร้อยละห้าของกำไรสุทธิประจำปีหักด้วยยอดเงินขาดทุนสะสมยกมา จนกว่าทุนสำรองนี้จะมีจำนวนไม่น้อยกว่าร้อยละสิบของทุนจดทะเบียนของบริษัทฯ หากบริษัทฯ ไม่สามารถทำกำไรได้เพียงพอ หรือหากบริษัทฯ พิจารณาแล้วเห็นว่าเหมาะสม บริษัทฯ อาจจะไม่จ่ายเงินปันผลในอนาคต | ผู้ถือหลักทรัพย์อาจไม่ได้รับผลตอบแทนจากการลงทุนตามที่คาดหวังไว้ ภายในระยะเวลาที่กำหนด | บริษัทฯ เร่งดำเนินการฟื้นฟูและดำเนินการให้บริษัทฯ สามารถกลับมามีผลประกอบการตามปกติ โดยเร็วที่สุด เพื่อลดผลกระทบที่อาจเกิดกับผู้ถือหลักทรัพย์ของบริษัทฯ และสร้างความน่าเชื่อถือให้กับบริษัทฯ โดยเร็ว | 2972 · Description: ความเสี่ยงจากการที่บริษัทมีขาดทุนสะสมจำนวนมาก อาจไม่สามารถจ่ายเงินปันผลได้ในอนาคตอันใกล้ · Info category: HOLDER_RISK |